اختصاصی بسپار/ رشد قابل توجه بازار لولههای پلیمری گرم و سرد/ بازار ۱۵.۷ میلیارد دلاری در افق ۲۰۳۴
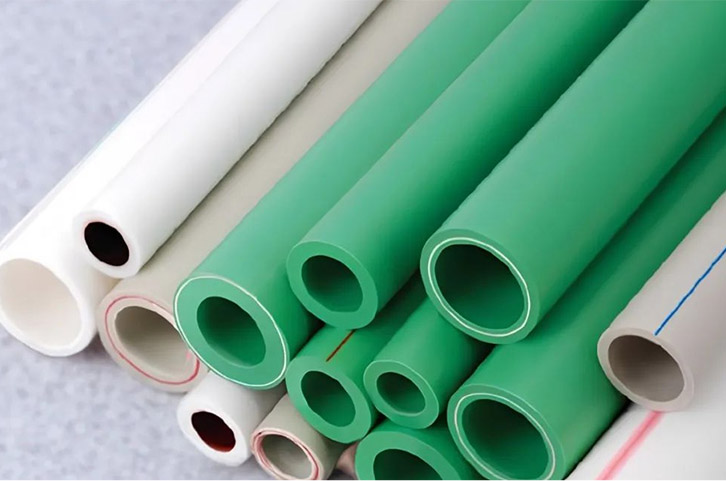
گروه ترجمه و تولید محتوا در بسپار/ایران پلیمر بازار جهانی لولههای پلاستیکی گرم و سرد بهعنوان یکی از بخشهای مهم صنعت لولههای پلیمری، در سالهای اخیر تحت تأثیر توسعه ساختوساز، شهرنشینی، نوسازی زیرساختها و افزایش تقاضا برای سامانههای نوین لولهکشی قرار گرفته است. استفاده از مواد پلیمری در این حوزه، به دلیل ویژگیهایی همچون مقاومت در برابر خوردگی، وزن کم، دوام، سهولت نصب و هزینه مناسب، در بسیاری از کاربردهای مسکونی، تجاری و صنعتی گسترش یافته است.
ارزش بازار جهانی لولههای پلاستیکی گرم و سرد در سال ۲۰۲۵ حدود ۷.۸۲ میلیارد دلار بوده است. پیشبینی میشود ارزش این بازار از ۸.۴۵ میلیارد دلار در سال ۲۰۲۶ به ۱۵.۷۲ میلیارد دلار در سال ۲۰۳۴ برسد. بر این اساس، بازار طی دوره پیشبینی با نرخ رشد سالانه مرکب ۸.۰۶ درصد توسعه خواهد یافت.
در میان مناطق مختلف جهان، آسیا-اقیانوسیه با سهم ۳۵ درصدی از درآمد بازار در سال ۲۰۲۵، بزرگترین بازار منطقهای محسوب میشود.
اندازه و ساختار بازار
رشد بازار لولههای پلاستیکی آب گرم و سرد در پی افزایش استفاده از سامانههای پلیمری در انتقال و توزیع آب شکل گرفته است. این محصولات در بخشهای مختلف زنجیره ساختوساز و زیرساخت، از ساختمانهای مسکونی و تجاری گرفته تا کاربردهای صنعتی، کشاورزی، معدنی و زیرساختی مورد استفاده قرار میگیرند.
جایگزینی تدریجی لولههای فلزی در برخی کاربردها، یکی از عوامل مؤثر بر گسترش استفاده از لولههای پلاستیکی است. مشکلاتی مانند خوردگی، زنگزدگی، تشکیل رسوب و هزینههای نگهداری در برخی سامانههای فلزی، زمینه استفاده از گزینههای پلیمری را تقویت کرده است.
در مقابل، نوسان قیمت مواد اولیه پتروشیمیایی و نگرانیهای زیستمحیطی مرتبط با پسماندهای پلاستیکی از جمله عوامل محدودکننده این بازار محسوب میشوند.
مواد پلیمری مورد استفاده در بازار
ساختار بازار از نظر مواد مورد استفاده شامل پلیپروپیلن، پلیاتیلن، PVC، CPVC و ABS است.
PVC؛ ۲۵ درصد
PVC با حدود ۲۵ درصد سهم بازار، بزرگترین سهم را در میان مواد مورد استفاده دارد. قیمت مناسب، وزن کم، سهولت نصب، مقاومت شیمیایی و دوام از ویژگیهایی هستند که کاربرد گسترده PVC را در سامانههای آب سرد و زهکشی امکانپذیر کردهاند.
پلیپروپیلن؛ ۲۲ درصد
پلیپروپیلن با حدود ۲۲ درصد سهم بازار، بهویژه در کاربردهای آب گرم مورد استفاده قرار میگیرد. مقاومت دمایی، دوام، مقاومت در برابر خوردگی و وزن کم از ویژگیهای اصلی آن هستند. این لولهها در برابر خوردگی مقاوم بوده و برای استفاده بلندمدت مناسب هستند و وزن کمی دارند و نصب آنها آسان است که به کاهش هزینههای نیروی کار کمک میکند.
پلیاتیلن؛ ۲۰ درصد
پلیاتیلن حدود ۲۰ درصد از سهم بازار را در اختیار دارد. انعطافپذیری، دوام و مقاومت در برابر ترکخوردگی و تنشهای محیطی، استفاده از آن را در سامانههای تأمین آب و کاربردهای زیرزمینی افزایش داده است.
CPVC؛ ۱۸ درصد
CPVC حدود ۱۸ درصد از سهم بازار را به خود اختصاص داده است و عمدتاً در سامانههای آب گرم کاربرد دارد. مقاومت حرارتی بالاتر نسبت به PVC، دوام و مقاومت در برابر خوردگی از ویژگیهای اصلی این ماده هستند.
ABS؛ ۱۵ درصد
ABS حدود ۱۵ درصد از سهم بازار را در اختیار دارد و بیشتر در سامانههای زهکشی استفاده میشود. مقاومت ضربهای، وزن کم و عملکرد مناسب در دماهای پایین از ویژگیهای این ماده هستند.
بازار بر اساس قطر لوله
تقسیمبندی بازار بر اساس قطر نشان میدهد که بیشترین سهم به لولههای با قطر ۱ تا ۲ اینچ اختصاص دارد و در لولهکشی سامانههای مسکونی استفاده میشوند.
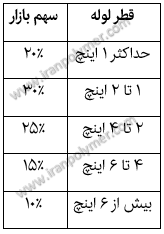
لولههای ۱ تا ۲ اینچ با سهم ۳۰ درصدی، عمدتاً در سامانههای توزیع آب مسکونی و تجاری مورد استفاده قرار میگیرند. لولههای ۲ تا ۴ اینچ نیز سهم قابل توجهی دارند و در کاربردهای تجاری و صنعتی استفاده میشوند.
قطرهای بزرگتر، بهویژه لولههای بیش از ۶ اینچ، سهم کمتری از بازار دارند، اما در پروژههای زیرساختی و سامانههای توزیع آب در مقیاس بزرگ کاربرد دارند.
بازار بر اساس رده فشاری
از نظر رده فشاری، لولههای با فشار متوسط بزرگترین بخش بازار را تشکیل میدهند.
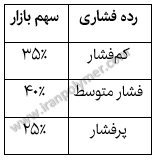
لولههای فشار متوسط با سهم ۴۰ درصدی، عمدتاً در کاربردهای تجاری و صنعتی استفاده میشوند. لولههای کمفشار با سهم ۳۵ درصدی بیشتر در سامانههای مسکونی کاربرد دارند، در حالی که لولههای پرفشار در کاربردهای صنعتی و شرایط کاری شدید مورد استفاده قرار میگیرند.
کاربردهای اصلی
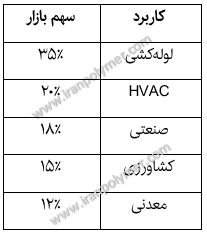
بازار لولههای پلاستیکی آب گرم و سرد طیف متنوعی از کاربردها را پوشش میدهد.
لولهکشی
بخش لولهکشی با ۳۵ درصد سهم بازار بزرگترین بخش کاربردی است. لولههای پلاستیکی در این بخش برای انتقال و توزیع آب گرم و سرد در ساختمانهای مسکونی و تجاری استفاده میشوند CPVC، PEX و پلیپروپیلن از مواد مورد استفاده در این حوزه هستند.
سامانههای HVAC
بخش گرمایش، تهویه و تهویه مطبوع (HVAC) حدود ۲۰ درصد بازار را تشکیل میدهد. لولههای پلاستیکی در سامانههای گرمایشی، گرمایش از کف تابشی و توزیع آب سرد کاربرد دارند.
کاربردهای صنعتی
کاربردهای صنعتی حدود ۱۸ درصد بازار را شامل میشوند. انتقال آب، مواد شیمیایی و سایر سیالات از کاربردهای این بخش است و مقاومت شیمیایی و دوام لولههای پلاستیکی از عوامل استفاده از آنها در محیطهای صنعتی محسوب میشود.
کشاورزی
بخش کشاورزی ۱۵ درصد بازار را در اختیار دارد و تقاضای آن عمدتاً از سامانههای آبیاری و مدیریت آب ناشی میشود. استفاده از روشهایی مانند آبیاری قطرهای به توسعه این بخش کمک میکند.
معدن
کاربردهای معدنی حدود ۱۲ درصد بازار را تشکیل میدهند. انتقال دوغاب و مدیریت آب از کاربردهای اصلی لولههای پلاستیکی در این بخش است.
بازار بر اساس صنعت مصرفکننده نهایی
از نظر صنعت مصرفکننده نهایی، بخش مسکونی بزرگترین سهم را دارد.
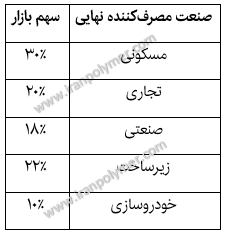
بخش مسکونی با ۳۰ درصد سهم بازار، تحت تأثیر ساختوساز و نوسازی واحدهای مسکونی قرار دارد. سامانههای لولهکشی، گرمایش و تأمین آب از کاربردهای اصلی در این بخش هستند.
بخش زیرساخت با سهم ۲۲ درصدی نیز جایگاه قابل توجهی دارد و پروژههای تأمین آب، فاضلاب و توسعه شهری را شامل میشود.
بخش تجاری ۲۰ درصد و بخش صنعتی ۱۸ درصد بازار را تشکیل میدهند. کاربردهای خودروسازی نیز حدود ۱۰ درصد سهم دارند و عمدتاً شامل سامانههای خنککاری و انتقال سیالات هستند.
چشمانداز منطقهای بازار
آسیا-اقیانوسیه؛ بزرگترین بازار جهان
آسیا-اقیانوسیه با ۳۵ درصد سهم بازار، بزرگترین و سریعترین منطقه در حال رشد در بازار لولههای پلاستیکی آب گرم و سرد است.
شهرنشینی سریع، رشد جمعیت، توسعه زیرساختها و افزایش سرمایهگذاری در ساختوساز از عوامل اصلی رشد این منطقه هستند. چین، هند و ژاپن از بازارهای مهم منطقه محسوب میشوند.
گسترش شهرهای هوشمند و پروژههای بزرگ زیرساختی، در کنار دسترسی به مواد اولیه و ظرفیت تولید مقرونبهصرفه، زمینه توسعه بازار را فراهم کرده است.
چین
چین حدود ۱۶ درصد از سهم بازار جهانی را در اختیار دارد. شهرنشینی، جمعیت زیاد، توسعه زیرساختها و گسترش پروژههای مسکونی، تجاری و صنعتی از عوامل اصلی تقاضا هستند.
ژاپن
ژاپن حدود ۶ درصد از بازار آسیا-اقیانوسیه را در اختیار دارد. فناوری پیشرفته، استانداردهای بالای ساختوساز، نیاز به نوسازی زیرساختهای قدیمی و تمرکز بر بهرهوری انرژی از عوامل مؤثر بر بازار این کشور هستند.
آمریکای شمالی
آمریکای شمالی حدود ۲۸ درصد از سهم بازار را در اختیار دارد. توسعه زیرساختها، نوسازی سامانههای لولهکشی و جایگزینی خطوط لوله فلزی فرسوده از عوامل مهم بازار منطقه هستند. ایالات متحده آمریکا سهم غالب را در این منطقه دارد و استفاده از CPVC و PEX در کنار توسعه ساختوساز مسکونی و تجاری، تقاضا را تقویت میکند.
ادغام سامانههای هوشمند، تشخیص نشت و پایش سامانههای لولهکشی نیز در این منطقه در حال گسترش است.
اروپا
اروپا حدود ۲۵ درصد از سهم بازار را در اختیار دارد. تأکید بر پایداری، بهرهوری انرژی، استانداردهای ساختوساز و مدیریت آب از عوامل اصلی بازار این منطقه است. نوسازی ساختمانهای قدیمی و ارتقای زیرساختها، همراه با استفاده از PVC، CPVC و PE، از عوامل مؤثر بر تقاضا هستند.
آلمان
آلمان حدود ۸ درصد از بازار اروپا را در اختیار دارد. پایه صنعتی قدرتمند، توان تولید پیشرفته، تمرکز بر پایداری و سرمایهگذاری در پژوهش و توسعه، بازار این کشور را تقویت میکنند.
بریتانیا
بریتانیا حدود ۷ درصد از بازار اروپا را به خود اختصاص داده است. ساختوساز مسکن، توسعه زیرساخت، شهرنشینی و حرکت به سوی راهکارهای کممصرف و سازگار با محیطزیست از عوامل مهم بازار این کشور هستند.
سایر نقاط جهان
آمریکای لاتین، خاورمیانه و آفریقا در مجموع حدود ۱۲ درصد از سهم بازار را تشکیل میدهند. در خاورمیانه، پروژههای ساختوساز و مدیریت آب از عوامل اصلی تقاضا هستند. در آمریکای لاتین، گسترش ساختوساز مسکونی و تجاری بازار را تقویت میکند. آفریقا نیز با توجه به توسعه زیرساختها و افزایش دسترسی به آب پاک، ظرفیت رشد بازار را داراست.
عوامل اصلی رشد بازار
افزایش تقاضا برای لولههای بادوام و مقاوم در برابر خوردگی
یکی از مهمترین عوامل توسعه بازار، افزایش تقاضا برای لولههایی با دوام بالا و مقاومت در برابر خوردگی است. مواد پلیمری در مقایسه با بسیاری از مواد فلزی، در برابر خوردگی شیمیایی مقاومت مناسبی دارند و میتوانند در سامانههای آب گرم و سرد مورد استفاده قرار گیرند.
توسعه ساختوساز و زیرساخت
افزایش ساختوساز مسکونی و تجاری، توسعه شهری و سرمایهگذاری در زیرساختهای آب و فاضلاب، از عوامل اصلی افزایش تقاضا هستند.
فناوریهای نوین لولهکشی
توسعه سامانههای پیشساخته و پیمانهای، استفاده از مواد پلیمری پیشرفته و ظهور سامانههای هوشمند لولهکشی از روندهای مهم بازار هستند.
چالشها و محدودیتها
نوسان قیمت مواد اولیه یکی از محدودیتهای مهم بازار است. مواد اولیهای مانند پلیاتیلن، پلیپروپیلن و PVC عمدتاً منشأ پتروشیمیایی دارند و قیمت آنها تحت تأثیر تغییرات بازار نفت خام قرار میگیرد.
از سوی دیگر، نگرانیهای زیستمحیطی درباره پسماندهای پلاستیکی و بازیافت، تولیدکنندگان را با الزامات جدیدی مواجه کرده است. رقابت با مس و فولاد زنگنزن نیز در برخی کاربردهای تخصصی ادامه دارد؛ بهویژه در کاربردهایی که استحکام، فشار یا شرایط دمایی خاص مورد نیاز است.
رعایت استانداردهای ایمنی و زیستمحیطی و انجام آزمونها و دریافت گواهیهای لازم نیز از الزامات مهم فعالیت تولیدکنندگان در این بازار محسوب میشود.
فرصتهای سرمایهگذاری
گسترش شهرنشینی، توسعه زیرساختها و افزایش تقاضا برای سامانههای کارآمد لولهکشی، زمینه ایجاد فرصتهای سرمایهگذاری در بازار لولههای پلاستیکی آب گرم و سرد را فراهم کرده است.
در این میان، اقتصادهای نوظهور در آسیا-اقیانوسیه، خاورمیانه و آمریکای لاتین از ظرفیت قابل توجهی برخوردارند. توسعه پروژههای زیرساختی، مدیریت آب و بهداشت و فاضلاب از زمینههای مهم تقاضا در این مناطق هستند.
همچنین مشارکتهای راهبردی، ادغام و تملک شرکتها میتوانند به گسترش سبد محصولات و حضور جغرافیایی شرکتهای فعال در این صنعت کمک کنند.
توسعه محصولات جدید
تحولات فناوری پلیمر نقش مهمی در توسعه نسل جدید لولههای پلاستیکی دارد. تولیدکنندگان بر توسعه محصولاتی متمرکز هستند که بتوانند دما و فشار بالاتر را تحمل کنند و در عین حال دوام و انعطافپذیری خود را حفظ کنند.
استفاده از CPVC، PEX و لولههای چندلایه از مسیرهای اصلی توسعه محصول است.
در کنار آن، لولهکشی هوشمند بهعنوان یکی از روندهای جدید بازار در حال توسعه است. این سامانهها با استفاده از حسگرها، امکان تشخیص نشت و پایش جریان آب را فراهم میکنند و با کاهش هدررفت آب، بهرهوری سامانه را افزایش میدهند. توسعه محصولات سازگار با محیطزیست و استفاده از مواد قابلبازیافت نیز از دیگر محورهای توسعه محصول به شمار میرود.
بازیگران اصلی بازار
بر اساس اطلاعات ارائهشده، شرکتهای زیر از بازیگران اصلی بازار لولههای پلاستیکی آب گرم و سرد هستند:
- Rehau – آلمان
- Nordson – ایالات متحده آمریکا
- Conbraco – ایالات متحده آمریکا
- Viega – آلمان
- Georg Fischer – سوئیس
- John Guest – بریتانیا
- Uponor – فنلاند
- Apollo Valves – ایالات متحده آمریکا
- Hepworth – بریتانیا
- Elkhart Products – ایالات متحده آمریکا
در میان شرکتهای معرفیشده، سهم بازار Rehau حدود ۱۸ درصد و سهم بازار Georg Fischer حدود ۱۵ درصد گزارش شده است.
جمعبندی
بازار جهانی لولههای پلاستیکی آب گرم و سرد در مسیر رشد قابل توجهی قرار دارد و ارزش آن بر اساس دادههای ارائهشده از ۷.۸۲ میلیارد دلار در سال ۲۰۲۵ به ۱۵.۷۲ میلیارد دلار در سال ۲۰۳۴ خواهد رسید. نرخ رشد سالانه مرکب ۸.۰۶ درصدی نشاندهنده توسعه این بازار طی دوره پیشبینی است.
از نظر منطقهای، آسیا-اقیانوسیه با سهم ۳۵ درصدی در جایگاه نخست قرار دارد و پس از آن آمریکای شمالی و اروپا قرار میگیرند. از نظر مواد، PVC با ۲۵ درصد بیشترین سهم گزارششده را دارد و پس از آن پلیپروپیلن، پلیاتیلن، CPVC و ABS قرار گرفتهاند.
از نظر کاربرد، لولهکشی با سهم ۳۵ درصد بزرگترین بخش بازار است و از نظر صنعت مصرفکننده نهایی نیز بخش مسکونی با سهم ۳۰ درصد جایگاه نخست را دارد.
در مجموع، توسعه زیرساختها، شهرنشینی، نوسازی سامانههای لولهکشی، استفاده از پلیمرهای با عملکرد بالا و توسعه فناوریهای هوشمند، مهمترین محورهای مطرحشده برای بازار لولههای پلاستیکی آب گرم و سرد هستند. در مقابل، نوسان قیمت مواد اولیه، الزامات زیستمحیطی، رقابت با مواد جایگزین و الزامات مقرراتی از مهمترین محدودیتها و چالشهای این بازار به شمار میروند.
منبع Fortune Business Insight