اختصاصی بسپار/ زلزله در صنعت پتروشیمی اروپا؛ ۱۱ میلیون تن ظرفیت تولید در مسیر تعطیلی
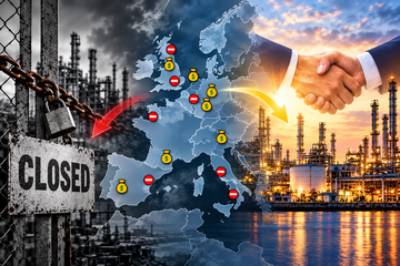
گروه ترجمه و تولید محتوا در بسپار/ایران پلیمر صنعت پتروشیمی اروپا با یکی از گستردهترین دورههای بازسازی ساختار خود روبهرو شده است. از سال ۲۰۲۴ تاکنون، نزدیک به ۱۱ میلیون تن ظرفیت سالانه تولید محصولات پتروشیمی در این قاره تعطیل، متوقف یا برای تعطیلی برنامهریزی شده است. همزمان، بیش از ۱۰ میلیون تن ظرفیت تولید نیز درگیر معاملات انتقال مالکیت شده؛ تحولاتی که نشان میدهد صنعت پتروشیمی اروپا نهفقط در حال کوچکشدن، بلکه در حال تغییر ساختار مالکیت و شبکه تولید است.
بر اساس دادههای ChemOrbis Supply Wizard، بیشترین فشار تعطیلیها متوجه واحدهای تولید اولفین، بهویژه کراکرهای قدیمی و عمدتا نفتاپایه اروپا بوده است. هزینه بالای انرژی، تقاضای ضعیف، فشار واردات و کاهش رقابتپذیری، تولیدکنندگان را به بازنگری در آینده واحدهای خود واداشتهاند.
کدام محصولات بیشترین ظرفیت را از دست میدهند؟
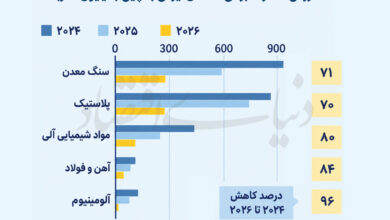
ظرفیت سالانه تعطیلشده، متوقفشده یا در فهرست تعطیلی از سال ۲۰۲۴
بر اساس دادههای ChemOrbis Supply Wizard، از سال ۲۰۲۴ تاکنون، ظرفیتهای زیر در صنعت پتروشیمی اروپا تعطیل، متوقف یا برای تعطیلی برنامهریزی شدهاند:
- اتیلن: ۵.۱۸ میلیون تن در سال
- پروپیلن: ۲.۱۲ میلیون تن در سال
- پلیپروپیلن (PP): ۹۶۵ هزار تن در سال
- اتیلن دیکلراید (EDC): ۸۲۵ هزار تن در سال
- PVC تعلیقی (S-PVC): ۶۷۵ هزار تن در سال
- تکپار وینیل کلراید (VCM): ۶۲۹ هزار تن در سال
- پلیاتیلن (PE): ۵۳۵ هزار تن در سال
در مجموع، نزدیک به ۱۱ میلیون تن ظرفیت تولید سالانه تحت تاثیر قرار گرفته است که بیشترین سهم آن به اتیلن و پروپیلن اختصاص دارد. اتیلن با ۵.۱۸ میلیون تن و پروپیلن با ۲.۱۲ میلیون تن بیشترین سهم را در کاهش ظرفیت دارند. در بخش بسپارها نیز ۹۶۵ هزار تن ظرفیت پلیپروپیلن (PP)، حدود ۵۳۵ هزار تن پلیاتیلن (PE) و ۶۷۵ هزار تن PVC تعلیقی تحت تاثیر قرار گرفته است.
شرکتهایی مانند SABIC، ExxonMobil، Versalis و LyondellBasell در موج تعطیلیها حضور داشتهاند و تعطیلیهای بیشتری در واحدهای Dow، TotalEnergies و Versalis تا سال ۲۰۲۷ برنامهریزی شده است.
تعطیلی یک کارخانه، خرید کارخانهای دیگر
یکی از نمونههای قابلتوجه این تغییر ساختار، تصمیمهای اخیر Westlake است. این شرکت در ۲۹ سپتامبر اعلام کرد کارخانه PVC خود در کلن آلمان را در سهماهه نخست ۲۰۲۷ بهطور دائمی تعطیل میکند.
تقاضای ضعیف، هزینه زیاد انرژی، فشار واردات و مقیاس کوچکتر کارخانه از دلایل این تصمیم عنوان شدهاند.
اما Westlake همزمان از بازار PVC اروپا خارج نمیشود. این شرکت پیشتر واحد Wilhelmshaven متعلق به Vynova را با ظرفیت سالانه حدود ۳۸۰ هزار تن PVC خریداری کرده بود.
این دو تصمیم نشاندهنده روند تازهای در پتروشیمی اروپاست: حذف واحدهای کمبازده و حفظ یا خرید داراییهایی که از نظر مقیاس، موقعیت یا هزینه تولید رقابتیترند.
بیش از ۱۰ میلیون تن ظرفیت درگیر تغییر مالکیت
تعطیلی کارخانهها تنها بخشی از تحولات است. طبق گزارش ChemOrbis، بیش از ۱۰ میلیون تن ظرفیت اسمی سالانه در زنجیره اولفینها، پلیاولفینها و محصولات وینیلی در معاملات تکمیلشده یا توافقشده انتقال مالکیت قرار گرفته است.
از مهمترین این معاملات میتوان به انتقال مجموعه اروپایی LyondellBasell به AEQUITA/Velogy، خرید داراییهای اروپایی SABIC توسط AEQUITA با تایید کارگزار اروپا در سپتامبر، خرید Wilhelmshaven توسط Westlake و توافق انتقال برخی داراییهای Vynova در Runcorn به INEOS Inovyn اشاره کرد.
همچنین فروش داراییهای BP در Gelsenkirchen به Klesch توافق شده و Orlen برای خرید مجموعه PDH/PP شرکت Grupa Azoty Police به توافق اولیه رسیده است.
نقش AEQUITA در این میان برجسته است؛ شرکتی که با گسترش سریع سبد داراییهای خود به یکی از نقشآفرینان اصلی تجمیع واحدهای پتروشیمی اروپا تبدیل شده است.
بازسازی صنعت هنوز تمام نشده است
با وجود تعطیلیها و معاملات انجامشده، تصمیمهای مهم دیگری همچنان در انتظار تعیین تکلیف هستند. Shell کسبوکار مواد شیمیایی اروپایی خود را از نظر راهبردی بررسی میکند، ExxonMobil گزینههای مربوط به داراییهای باقیمانده خود را ارزیابی میکند و رقابتپذیری مجتمع BASF در Ludwigshafen همچنان زیر بررسی است.
همچنین برای واحدهای Vynova در Tessenderlo، Beek و Mazingarbe خریدار جستوجو میشود.
بهجز داراییهای احتمالی Shell که محدوده فروش آنها مشخص نشده، بیش از چهار میلیون تن ظرفیت سالانه در بخش اولفینها، PE و زنجیره وینیلها همچنان در گروه داراییهای تحت بررسی یا فروش احتمالی قرار دارند.
تحولات پتروشیمی اروپا اکنون سه مرحله مشخص را نشان میدهد: نخست، حذف ظرفیتهای فاقد رقابتپذیری؛ دوم، انتقال واحدهای باقیمانده به مالکان جدید و تجمیع شبکههای تولید؛ و سوم، تعیین تکلیف داراییهایی که هنوز آینده روشنی ندارند.
برای بازار جهانی بسپارها، اهمیت این روند فراتر از تعطیلی چند کارخانه است. اروپا در حال بازتعریف جایگاه خود در تولید مواد پایه است؛ تغییری که میتواند در بلندمدت بر ساختار عرضه، رقابت با محصولات وارداتی و مسیر تجارت پلیاتیلن، پلیپروپیلن و PVC اثر بگذارد.