اختصاصی بسپار/ بازار جهانی پلیاتیلن تا سال ۲۰۳۰ به ۱۶۱ میلیارد دلار میرسد؛ پیشتازی HDPE و صنعت بستهبندی
گروه ترجمه و تولید محتوا در بسپار/ایران پلیمر بازار جهانی پلیاتیلن تا سال ۲۰۳۰ به بیش از ۱۶۱ میلیارد دلار خواهد رسید. بر اساس گزارش Bonafide Research، افزایش مصرف در صنایع بستهبندی، ساختمان، کشاورزی و خودرو، همراه با توسعه گونههای پیشرفته و بازیافتی، از عوامل اصلی رشد این بازار هستند. در این میان، پلیاتیلن سنگین (HDPE) در میان انواع پلیاتیلن و منطقه آسیا-اقیانوسیه در بازار جهانی جایگاه پیشرو دارند.
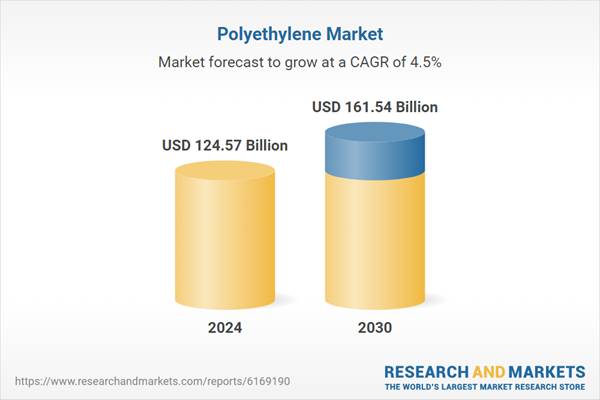
بر اساس گزارش Global Polyethylene Market Outlook, 2030، ارزش بازار جهانی پلیاتیلن از ۱۲۴.۵۷ میلیارد دلار در سال ۲۰۲۴ به ۱۶۱.۵۴ میلیارد دلار در سال ۲۰۳۰ خواهد رسید. نرخ رشد مرکب سالانه این بازار برای دوره ۲۰۲۵ تا ۲۰۳۰ معادل ۴.۵۲ درصد پیشبینی شده است.
پلیاتیلن به دلیل قیمت رقابتی، مقاومت شیمیایی، دوام و قابلیت استفاده در روشهای مختلف فراورش، یکی از پرمصرفترین بسپارهای جهان است. این بازار عمدتا شامل پلیاتیلن سنگین (HDPE)، پلیاتیلن سبک (LDPE) و پلیاتیلن سبک خطی (LLDPE) میشود.
بستهبندی؛ بزرگترین بازار مصرف پلیاتیلن
صنعت بستهبندی همچنان بزرگترین مصرفکننده پلیاتیلن در جهان است. فیلمها، کیسهها، بطریها، پاکتها و ظروف بستهبندی از مهمترین محصولات این بخش هستند.
گسترش تجارت الکترونیکی، افزایش مصرف مواد غذایی بستهبندیشده و رشد تقاضا برای بستهبندیهای سبک و مقاوم، مصرف پلیاتیلن را افزایش دادهاند.
در میان کاربردهای مختلف نیز فیلمها و ورقهای پلیاتیلنی جایگاه نخست را دارند. فیلمهای تولیدشده از LDPE و LLDPE به دلیل انعطافپذیری، مقاومت در برابر رطوبت و قابلیت دوخت گرمایی، بهطور گسترده در بستهبندی مواد غذایی، فیلمهای کششی و جمعشونده استفاده میشوند.
چرا HDPE پیشتاز بازار است؟
بر اساس این گزارش، HDPE در میان انواع پلیاتیلن بیشترین سهم بازار را دارد.
مقاومت مکانیکی زیاد نسبت به چگالی، مقاومت شیمیایی، دوام و بازیافتپذیری از عوامل اصلی برتری این ماده هستند.
HDPE علاوه بر تولید بطری، ظرف و درپوش، در ساخت لولههای انتقال آب و گاز، غشاهای geomembrane و ورقهای مقاوم در برابر خوردگی کاربرد گستردهای دارد.
افزایش سرمایهگذاری در زیرساختهای شهری، شبکههای آبرسانی و سامانههای فاضلاب، بهویژه در کشورهای درحالتوسعه، از عوامل تقویتکننده تقاضا برای این ماده است.
در بخش کشاورزی نیز استفاده از فیلمهای گلخانهای، پوششهای مالچ و سامانههای آبیاری، بازار مهم دیگری برای پلیاتیلن ایجاد کرده است.
آسیا-اقیانوسیه؛ بزرگترین بازار منطقهای
منطقه آسیا-اقیانوسیه به دلیل ظرفیت زیاد تولید صنعتی، شهرنشینی سریع، گسترش زیرساختها و افزایش مصرف کالاهای بستهبندیشده، بزرگترین بازار منطقهای پلیاتیلن به شمار میرود.
چین با برخورداری از مجتمعهای بزرگ پتروشیمی و ظرفیت گسترده فراورش بسپار، نقش مهمی در تولید و مصرف این ماده دارد.
هند و کشورهای جنوب شرق آسیا نیز به دلیل افزایش درآمد خانوارها، توسعه صنایع غذایی و رشد مصرف محصولات بستهبندیشده، از بازارهای روبهرشد معرفی شدهاند.
فناوریهای جدید و گسترش پلیاتیلن بازیافتی
پیشرفت فناوریهای بسپارش و یاریگرهای متالوسنی (Metallocene) امکان تولید گونههایی با ویژگیهای مکانیکی، ترانمایی و فرایندپذیری بهبودیافته را فراهم کرده است.
همزمان، توجه به اقتصاد چرخشی موجب افزایش سرمایهگذاری در بازیافت مکانیکی و شیمیایی پلیاتیلن شده است. استفاده از پلیاتیلن بازیافتی پسامصرف (PCR) و توسعه پلیاتیلن زیستپایه نیز از روندهای مهم بازار هستند.
با وجود فرصتها، نوسان قیمت نفت و گاز، محدودیتهای مربوط به پلاستیکهای یکبارمصرف و افزایش الزامات زیستمحیطی از چالشهای مهم تولیدکنندگان هستند.
گزارش Bonafide Research نشان میدهد که رشد آینده بازار پلیاتیلن تنها به افزایش مصرف گونههای متداول وابسته نخواهد بود؛ توسعه گونههای تخصصی، بهبود بازیافتپذیری و پاسخگویی به نیازهای صنایع بستهبندی و زیرساخت نیز در رقابت تولیدکنندگان نقش تعیینکنندهای خواهند داشت.