اختصاصی بسپار/ بازار پلیمرها در مسیر رشدی آرام؛ رقابت از حجم تولید به مواد پیشرفته میرسد/ نیمی از بازار در اختیار دو پلیمر!
گروه ترجمه و تولید محتوا در بسپار/ ایران پلیمر بازار جهانی مورد بررسی بسپارها در سالهای پیش رو رشد آرام اما پیوستهای خواهد داشت؛ رشدی که بیش از افزایش ساده مصرف، با تغییر نوع تقاضا به سمت مواد بازیافتپذیر، بسپارهای تخصصی و مهندسی، بستهبندیهای پیشرفته و کاربردهای خودروهای برقی، پزشکی و الکترونیک همراه است. تازهترین گزارش Fortune Business Insights ارزش این بازار را در سال ۲۰۲۵ حدود ۵.۰۷ میلیارد دلار برآورد کرده و پیشبینی میکند این رقم از ۵.۲۱ میلیارد دلار در ۲۰۲۶ به ۶.۴۶ میلیارد دلار در ۲۰۳۴ برسد؛ معادل متوسط رشد سالانه ۲.۷۴ درصد در فاصله ۲۰۲۶ تا ۲۰۳۴.
این گزارش بازار را بر پایه گروههایی شامل PVC، EVOH، HDPE، LDPE، EPDM و سایر بسپارهای تخصصی بررسی کرده است. افزایش مصرف مواد سبک و بادوام در بستهبندی، خودرو، ساختمان، الکترونیک، پزشکی و کالاهای مصرفی از محرکهای اصلی بازار است؛ با این تفاوت که الزامات زیستمحیطی و توسعه اقتصاد چرخشی اکنون مسیر سرمایهگذاری و توسعه محصول را نیز تغییر دادهاند.
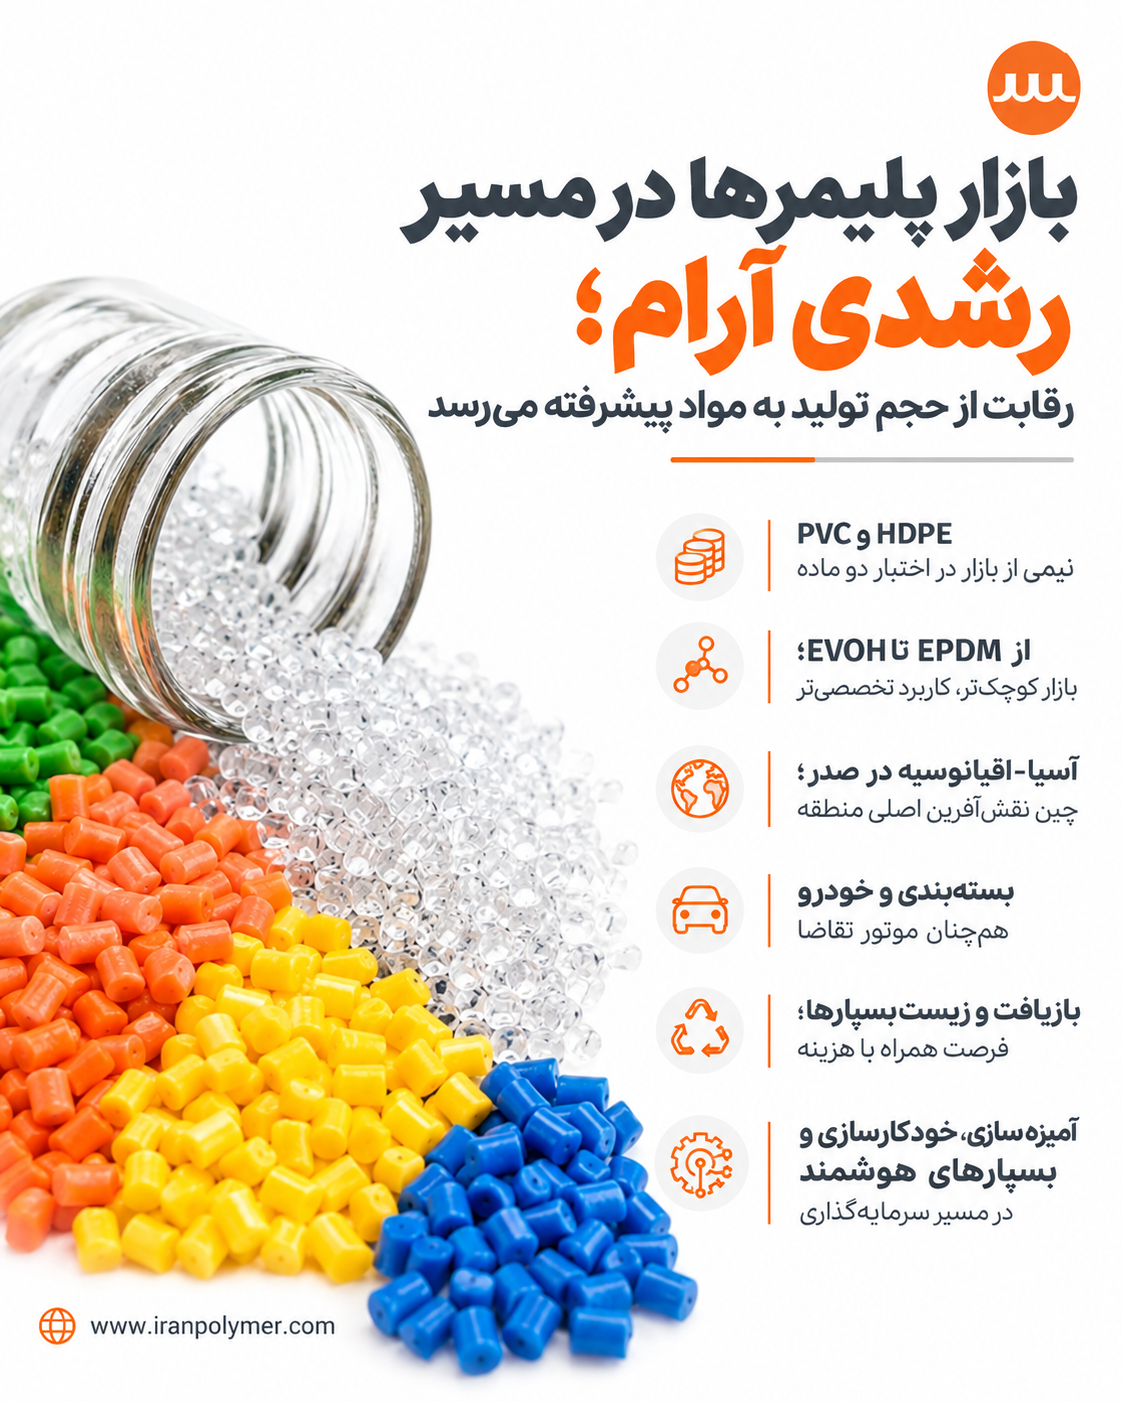
PVC و HDPE؛ نیمی از بازار در اختیار دو ماده
در سال ۲۰۲۵، PVC با سهم حدود ۲۶ درصدی بزرگترین گروه محصول در این بازار بوده است. مصرف گسترده در لوله و اتصالات، کابل، کفپوش و پروفیل پنجره سبب شده ساختمان و توسعه زیرساخت همچنان موتور اصلی تقاضای این ماده باشد. در کنار کاربردهای متداول، توسعه PVC بازیافتپذیر و فناوریهای تولید با انتشار کمتر نیز مورد توجه تولیدکنندگان قرار گرفته است.
HDPE با سهم ۲۴ درصدی در رتبه بعد قرار دارد و در بطری و ظروف، لوله، مخازن سوخت، غشاها، سامانههای آبیاری و تجهیزات ذخیرهسازی صنعتی مصرف میشود. تقاضای بستهبندی مواد غذایی، نوشیدنی و محصولات خانگی در کنار پروژههای زیرساختی، جایگاه این ماده را تقویت میکند.
سهم LDPE حدود ۱۸ درصد برآورد شده است. انعطافپذیری و فراورش مناسب، این ماده را به یکی از مواد اصلی فیلمها، بستهبندی انعطافپذیر، جمعشو، بطریهای فشاری و عایق کابل تبدیل کرده است. رشد تجارت الکترونیکی و بستهبندی انعطافپذیر نیز از عوامل حمایتکننده تقاضای آن معرفی شدهاند.
از EPDM تا EVOH؛ بازار کوچکتر، کاربرد تخصصیتر
EPDM حدود ۱۳ درصد بازار را در اختیار دارد. مقاومت مناسب در برابر شرایط جوی و دما، این لاستیک مصنوعی را برای آببندی خودرو، واشرهای صنعتی، غشاهای بام و عایق برقی مناسب کرده است. کاربرد آن در زیرساخت انرژیهای تجدیدپذیر نیز رو به افزایش است.
EVOH با سهم حدود ۱۱ درصدی نمونه دیگری از حرکت بازار به سوی مواد تخصصیتر است. خواص سدگری بسیار خوب در برابر اکسیژن باعث شده این ماده در بستهبندی مواد غذایی، ظروف دارویی و فیلمهای چندلایه مورد استفاده قرار گیرد؛ کاربردهایی که افزایش ماندگاری و حفاظت از محصول اهمیت زیادی دارد. توسعه ساختارهای چندلایه با مصرف بهینهتر EVOH و قابلیت بازیافت بهتر نیز یکی از زمینههای نوآوری معرفی شده است.
۸ درصد باقیمانده بازار به گروه «سایر» شامل پلاستیکهای مهندسی تخصصی، لاستیکهای گرمانرم، آکریلیکها و زیستبسپارها اختصاص دارد. اگرچه سهم این گروه کوچکتر است، کاربردهای آن از چاپ سهبعدی و نیمهرساناها تا خودروهای برقی، تجهیزات پزشکی، هوافضا و انرژیهای تجدیدپذیر گسترده است.
آسیا-اقیانوسیه در صدر؛ چین نقشآفرین اصلی منطقه
از نظر جغرافیایی، آسیا-اقیانوسیه با ۳۴ درصد از درآمد بازار در سال ۲۰۲۵ رتبه نخست را داشته است. صنعتیشدن، توسعه زیرساخت، افزایش تولید کالاهای مصرفی و سرمایهگذاری در ظرفیتهای پتروشیمی از عوامل اصلی این جایگاه عنوان شدهاند.
در این منطقه، چین ۴۳ درصد از بازار آسیا-اقیانوسیه را به خود اختصاص میدهد. حجم بالای تولید در صنایع بستهبندی، ساختمان، خودرو و الکترونیک، تقاضای قابل توجهی برای HDPE، LDPE، PVC و مواد تخصصی ایجاد کرده است. ژاپن نیز حدود ۲۹ درصد بازار منطقه را در اختیار دارد، اما نقطه قوت آن بیشتر در مواد مهندسی و تخصصی برای خودرو و الکترونیک و فناوریهای پیشرفته مواد است.
آمریکای شمالی با سهم ۳۲ درصدی فاصله چندانی با آسیا ندارد. زیرساخت قدرتمند پتروشیمی و مصرف گسترده در بستهبندی، ساختمان، خودرو و پزشکی از عوامل اصلی تقاضای منطقهاند. سرمایهگذاری در بسپارهای بازیافتپذیر، بسپارهای تخصصی و فناوریهای جدید فراورش نیز ادامه دارد.
اروپا ۲۷ درصد بازار جهانی را در اختیار دارد. تفاوت مهم این منطقه، نقش پررنگ مقررات زیستمحیطی و زیرساخت بازیافت در جهتدهی به بازار است. آلمان بهتنهایی حدود ۳۱ درصد بازار اروپا را تشکیل میدهد و صنایع خودرو، ساختمان و الکترونیک از مصرفکنندگان مهم بسپارهای مهندسی و سبک در این کشور هستند. سهم بریتانیا از بازار اروپا نیز حدود ۲۱ درصد گزارش شده است. آمریکای لاتین، خاورمیانه و آفریقا در مجموع ۷ درصد بازار مورد بررسی را تشکیل میدهند.
بستهبندی و خودرو همچنان موتور تقاضا
در سمت مصرف، دو صنعت بیش از دیگران در چشمانداز بازار برجستهاند: بستهبندی و خودرو.
در بستهبندی، ترکیب وزن کم، مقاومت در برابر رطوبت، قابلیت فراورش و امکان افزایش ماندگاری محصول، مصرف HDPE، LDPE و بسپارهای سدگر را تقویت میکند. بستهبندی انعطافپذیر نیز به دلیل وزن و هزینه حمل کمتر همچنان در حال گسترش است.
در خودرو، روند جایگزینی قطعات فلزی با مواد بسپاری برای کاهش وزن ادامه دارد. داشبورد، قطعات داخلی، سپر و برخی اجزای زیر کاپوت از جمله کاربردهای ذکرشدهاند. افزایش تولید خودروهای برقی نیز فرصت تازهای برای مواد سبک، مقاوم و تخصصی ایجاد کرده است.
همین روند در حوزههای دیگری مانند تجهیزات الکترونیکی، عایق ساختمان و لوازم مصرفی نیز دیده میشود و نشان میدهد رشد بازار فقط به افزایش حجم مصرف پلاستیکهای متداول وابسته نیست.
بازیافت و زیستبسپارها؛ فرصت همراه با هزینه
یکی از روشنترین جهتگیریها، افزایش سرمایهگذاری در بسپارهای زیستپایه و بازیافتپذیر است. صنایع بستهبندی، پزشکی، کشاورزی و نساجی از بازارهای بالقوه این مواد معرفی شدهاند و توسعه بازیافت شیمیایی نیز فرصت دیگری برای تبدیل پسماند پلاستیکی به مواد اولیه قابل استفاده ایجاد میکند.
اما همین گذار، چالش مهم صنعت نیز هست. محدودیت زیرساخت جمعآوری و بازیافت، آلودگی جریانهای پسماند و افت احتمالی کیفیت مواد بازیافتی هنوز مانع توسعه گستردهتر این بازار هستند. تولیدکنندگان در عمل باید میان کارکرد، زیستپایداری و قیمت رقابتی تعادل برقرار کنند.
در کنار آن، وابستگی بسیاری از بسپارها به خوراک نفت و گاز باعث میشود نوسان قیمت انرژی و مواد اولیه مستقیما بر هزینه تولید و حاشیه سود اثر بگذارد. سختگیرانهتر شدن مقررات مربوط به پسماند پلاستیکی و محدودیت برخی محصولات یکبارمصرف نیز تولیدکنندگان سنتی را به تغییر مواد و فناوریهای خود سوق میدهد.
آمیزهسازی، خودکارسازی و بسپارهای هوشمند در مسیر سرمایهگذاری
سرمایهگذاریهای جدید تنها بر افزایش ظرفیت متمرکز نیستند. فناوریهای پیشرفته آمیزهسازی، خودکارسازی فراورش بسپار، بازیافت شیمیایی، بستهبندیهای سدگر و مواد مهندسی سبک بهعنوان حوزههای رو به توسعه معرفی میشوند.
در توسعه محصولات جدید نیز بسپارهای دارای مقاومت گرمایی و شیمیایی بیشتر برای خودرو و هوافضا، مواد تخصصی برای تجهیزات پزشکی و الکترونیک و بسپارهای هوشمند با قابلیت پاسخدهی به محرکها یا خودترمیمشوندگی مورد توجه قرار گرفتهاند. نانوچندسازههای بسپاری و مواد حاصل از خوراک تجدیدپذیر نیز بخشی از همین مسیر توسعهاند.
همچنین خودروهای برقی، سامانههای انرژی تجدیدپذیر، فناوری پزشکی، نیمهرساناها و چاپ سهبعدی از حوزههایی هستند که میتوانند فرصتهای تازهای برای مواد تخصصی ایجاد کنند.
نقشآفرینان اصلی بازار چه مسیری را دنبال میکنند؟
در فهرست شرکتهای مطرح، نامهایی مانند BASF، Kuraray، Arkema، DuPont، Formosa Plastics، CNPC، ExxonMobil، Mitsui Chemicals، LyondellBasell، Eni و Sumitomo Chemical دیده میشود. در این برآورد، BASF با ۱۸ درصد و ExxonMobil با ۱۵ درصد بیشترین سهم را در بازار مورد بررسی دارند.
تحولات چند سال اخیر شرکتها نیز جهت حرکت بازار را نشان میدهد: BASF ظرفیت مواد مهندسی بازیافتپذیر را توسعه داده، DuPont روی مواد سدگر برای بستهبندی پایدار کار کرده، Arkema سرمایهگذاری در مواد زیستپایه و بسپارهای تخصصی را افزایش داده، LyondellBasell طرحهای مرتبط با اقتصاد چرخشی و بازیافت شیمیایی را دنبال کرده و Mitsui Chemicals ظرفیت مواد با کارکرد بالا برای الکترونیک و پزشکی را توسعه داده است.
رشد آرام بازار، تغییر سریع ترکیب آن
رشد سالانه ۲.۷۴ درصدی شاید در نگاه نخست چندان چشمگیر نباشد، اما نکته مهم در تغییر درون بازار است. PVC، HDPE و LDPE همچنان بخش بزرگی از مصرف را در اختیار دارند، ولی سرمایهگذاریها بیش از گذشته به سوی مواد بازیافتپذیر و زیستپایه، بسپارهای مهندسی و تخصصی، فناوریهای پیشرفته بازیافت و فراورش و کاربردهای جدیدی مانند خودروهای برقی، پزشکی و انرژیهای تجدیدپذیر حرکت میکنند.
بنابراین رقابت آینده صنعت بسپار تنها بر سر تولید حجم بیشتر نخواهد بود؛ توانایی ارائه مادهای سبکتر، بادوامتر، بازیافتپذیرتر و متناسب با کاربردهای تخصصی، در کنار کنترل هزینه تولید، به یکی از تعیینکنندههای اصلی جایگاه شرکتها در بازار تبدیل خواهد شد.