پیشتازی آسیا و تعمیق شکاف توسعه در جهان
بسپار/ ایران پلیمر اگرچه تکیه بر «تولید صنعتی» و «صادراتمحوری» روزگاری سکوی پرتاب تعدادی از اقتصادهای آسیایی بهسوی پیشرفت بود، امروز پیمودن همین مسیر برای دستیابی به رفاه، بیش از هر زمان دیگری دشوار و ناهموار شده است. تازهترین گزارش کنفرانس تجارت و توسعه سازمان ملل متحد (آنکتاد) روایتی روشن از دگرگونی در جایگاه اقتصادهای آسیایی ارائه میدهد. در اوایل دهه ۱۹۹۰ میلادی، میانگین تولید سرانه در هشت اقتصاد نوظهور آسیایی حتی به نیمی از سطح سایر کشورهای درحالتوسعه نمیرسید؛ اما برآوردها حاکی از آن است که تا سال ۲۰۲۶ این معادله کاملا دگرگون خواهد شد و تولید سرانه این گروه تقریبا به دو برابر همتایان خود در سایر اقتصادهای درحالتوسعه خواهد رسید. نیلوفر ادیبنیا
بر اساس این ارزیابیها، آسیا در سال ۲۰۲۶ بهتنهایی نزدیک به ۵۹ درصد از کل رشد اقتصادی جهان را به خود اختصاص خواهد داد. موتورهای رشد این منطقه، از جمله هند با رشد ۷.۳ درصدی، اندونزی با ۵.۲ درصد و چین با ۴.۵ درصد، در صدر این روند قرار دارند. این بالندگی آسیایی در شرایطی رخ میدهد که رشد اقتصاد جهان رو به کندی گذاشته است و پیشبینی میشود نرخ رشد جهانی از ۲.۹ درصد در سال ۲۰۲۵ به ۲.۶ درصد در سال ۲۰۲۶ کاهش یابد. همزمان، میانگین رشد سایر اقتصادهای درحالتوسعه نیز از ۴.۷ درصد به ۴ درصد خواهد رسید. بااینحال، واقعیت این است که بهاستثنای این گروه محدود از اقتصادهای آسیایی، فاصله سایر کشورهای درحالتوسعه با اقتصادهای پیشرفته از اواسط دهه ۲۰۱۰ میلادی عمیقتر شده است. از سوی دیگر، الگویی که به موفقیت اقتصادهای آسیایی انجامید، امروزه بهسادگی برای کشورهای تازهوارد تکرار شدنی نیست؛ زیرا تشدید رقابت قدرتهای بزرگ بر سر حوزههای راهبردی، بهویژه تراشهها، زیرساختهای هوش مصنوعی و فناوریهای انرژی پاک، موانع بلندی بر سر راه کشورهایی ایجاد کرده است که در پی ورود به این عرصهها هستند.
دو مسیر، دو سرنوشت
گزارش سال ۲۰۲۶ آنکتاد، شکاف فزاینده میان بخش عمدهای از «جنوب جهانی» و گروهی متشکل از هشت اقتصاد آسیایی شامل چین، هند، اندونزی، مالزی، سنگاپور، ویتنام، هنگکنگ و تایوان را بررسی میکند؛ اقتصادهایی که با سرعتی کمنظیر در حال کاهش فاصله درآمدی خود با کشورهای صنعتی هستند. شواهد آماری نشان میدهد میانگین سرانه تولید ناخالص داخلی در این اقتصادهای آسیایی که در اوایل دهه ۱۹۹۰ میلادی حدود ۴درصد میانگین کشورهای توسعهیافته بود، تا سال ۲۰۲۶ به حدود ۱۸درصد خواهد رسید. در مقابل، سایر کشورهای درحالتوسعه که در آغاز همین دوره سرانهای معادل ۱۰درصد سرانه کشورهای ثروتمند داشتند، نهتنها پیشرفت نکردهاند، بلکه این نسبت در مورد آنها به ۹درصد کاهش یافته است. حتی در فاصله سالهای ۲۰۰۳ تا ۲۰۱۳، یعنی دورهای که هر دو گروه همزمان در حال کاهش فاصله خود با کشورهای پیشرفته بودند، سرعت رشد گروه آسیایی تقریبا چهار برابر بیشتر بود. بااینحال، از اواسط دهه ۲۰۱۰ میلادی به بعد، مسیر این دو گروه بهطور محسوسی از یکدیگر جدا شد: اقتصادهای آسیایی منتخب با شتاب بهسوی توسعه پیش رفتند؛ درحالیکه سایر کشورهای درحالتوسعه بیش از پیش از روند پیشرفت جهانی عقب ماندند.
مسیر ناهموارتر دستیابی به رفاه
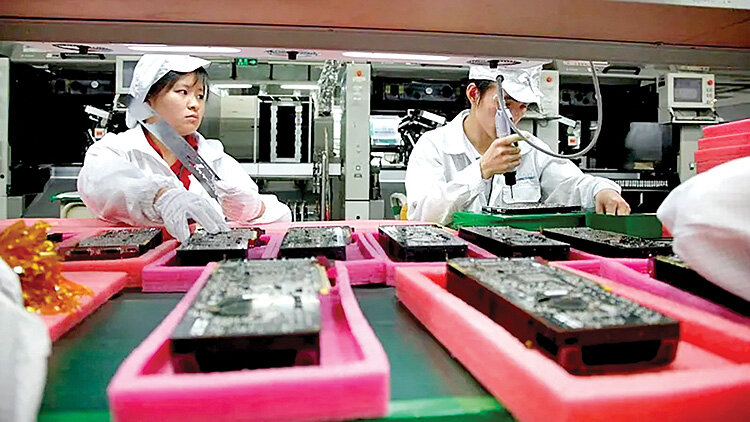
بر اساس این گزارش، اگرچه صنعتیشدن و توسعه صادرات طی دههها مسیر اصلی پیشرفت اقتصادی بودند و اقتصادهای آسیایی را به آستانه همگرایی با کشورهای پیشرفته رساندند، صنایع تولیدی سنتی، از نساجی گرفته تا تولید کالاهای مصرفی ساده، دیگر توان و ظرفیت گذشته را برای ایجاد جهش اقتصادی ندارند. امروزه جهت سرمایهگذاریهای جهانی بهسوی صنایعی تغییر کرده است که به فناوریهای پیشرفته، سرمایهگذاریهای کلان و نیروی کار بسیار متخصص نیاز دارند. در سال۲۰۲۵، بخشهای کلیدی و راهبردی، شامل نیمهرساناها، زیرساختهای هوش مصنوعی و فناوریهای انرژی پاک، حدود ۴۴ درصد از کل ارزش سرمایهگذاریهای مستقیم خارجی در پروژههای ایجاد واحدهای تولیدی جدید را به خود اختصاص دادند؛ سهمی که در سال ۲۰۲۰ تنها ۱۶ درصد بود. از سوی دیگر، نگاه دولتها به این حوزهها نیز تغییر کرده است و اکنون بیش از هر زمان دیگری، این صنایع نوین را با «امنیت ملی» پیوند میزنند. به همین دلیل، تشدید محدودیتهای صادراتی، نظارتهای سختگیرانه بر جریان سرمایه و موانع انتقال دانش فنی، ورود بازیگران جدید به این عرصهها و حرکت آنها بهسوی بخشهای بالاتر زنجیره ارزش جهانی را بهمراتب دشوارتر کرده است. در همین چارچوب، اروپا و آمریکای شمالی در فاصله سالهای ۲۰۲۰ تا ۲۰۲۵ توانستند بیش از نیمی از سرمایهگذاریهای راهبردی جهان را جذب کنند. در میان کشورهای درحالتوسعه نیز، تنها حوزه «مواد معدنی حیاتی و فلزات راهبردی» توانست سهم عمدهای از این سرمایهها را به خود اختصاص دهد.
مقصد سرمایهگذاریها کجاست؟
در پهنه نیمکرهجنوبی جهان، آسیا پیشتاز بلامنازع جذب سرمایهگذاری خارجی در بخشهای راهبردی بوده است. در فاصله سالهای ۲۰۲۰ تا ۲۰۲۵، ارزش این سرمایهگذاریها در آسیا به ۵۶۱ میلیارد دلار رسید؛ درحالیکه سهم آمریکای لاتین ۱۲۶میلیارد دلار و کل قاره آفریقا تنها ۷۱میلیارد دلار بود. به بیان دیگر، نزدیک به سهچهارم کل جریان سرمایهگذاری واردشده به اقتصادهای درحالتوسعه نصیب آسیا شده است. این تفاوت در ساختار سرمایهگذاریها نیز بهوضوح دیده میشود. ۵۴درصد از سرمایهگذاریهای راهبردی جذبشده در آفریقا و آمریکای لاتین صرفا به مواد معدنی حیاتی و حوزههای مرتبط با گذار انرژی اختصاص یافته است. در مقابل، این سهم در اقتصادهای درحالتوسعه آسیا ۳۸ درصد بود؛ منطقهای که در آن، صنعت راهبردی نیمهرساناها بهتنهایی توانست ۲۰ درصد از کل این سرمایهها را جذب کند. آنکتاد، تنوع سبد سرمایهگذاری آسیا را مزیتی تعیینکننده میداند و هشدار میدهد که تمرکز یکجانبه سایر مناطق بر استخراج مواد خام و انرژی، خطر تداوم وابستگی دیرینه به صادرات مواد اولیه و گرفتارشدن در تله خامفروشی را افزایش داده است. به این ترتیب، اقتصادهای پیشتاز آسیا با سرعتی چشمگیر در حال فاصلهگرفتن از سایر بخشهای جهان درحالتوسعه هستند و مسیر دستیابی به رفاه برای کشورهای تازهوارد هر روز دشوارتر میشود. از نگاه این سازمان بینالمللی، تنها راه عبور از این بنبست، تقویت ظرفیت زنجیرههای تامین داخلی و ارتقای مهارت نیروی انسانی است؛ رویکردی که اثربخشی آن به شکلگیری پیوندها و همگراییهای منطقهای در حوزههای بازار، فناوری و تامین مالی پایدار وابسته خواهد بود.
دنیای اقتصاد